车载导航行业市场现状解析 电子元器件零售视角
随着汽车智能化浪潮的持续推进,车载导航系统作为智能座舱的核心组成部分,其市场格局与技术演进正经历深刻变革。从电子元器件零售的视角观察,这一领域既蕴藏着结构性机遇,也面临着供应链与需求端的双重挑战。
一、市场规模与增长动力
全球车载导航市场保持稳健增长。据行业分析机构数据,2023年全球车载导航系统市场规模约为250亿美元,预计2023-2028年复合增长率(CAGR)在7%-9%之间。增长主要驱动力包括:
- 新能源汽车渗透率提升:新能源车普遍标配大屏与智能导航,带动高精度定位模块、处理器等元器件需求。
- 导航技术升级:从传统GPS向多频多系统(GPS/北斗/GLONASS/Galileo)演进,以及惯导融合、高精度定位(RTK)的普及,推动射频前端、基带芯片、惯性传感器等元器件升级。
- 智能座舱与舱驾融合:导航与ADAS、娱乐系统深度融合,催生对高性能SoC、存储、电源管理芯片的需求。
二、技术趋势对电子元器件的影响
- 高精度定位普及:双频GNSS模块、RTK算法需要更高性能的射频器件和基带处理芯片,推动 GNSS 芯片向多频多系统、低功耗方向迭代。
- 域控制器架构:导航功能集成到座舱域控制器或智驾域控制器,带动车规级 MCU、SoC、以太网芯片、电源管理 IC 的需求增长。
- 显示与交互升级:大屏、HUD、AR导航带动显示驱动芯片、光学元件、传感器件需求。
- 无线连接:V2X、Wi-Fi 6、蓝牙5.0等无线通信模块需要相应的射频前端和连接芯片。
三、电子元器件零售市场现状
在车载导航领域,电子元器件零售(含分销)呈现以下特征:
- 车规级认证壁垒:车载元器件需通过AEC-Q100/Q200等认证,零售渠道中具备车规级产品线的分销商更具优势。
- 小批量、多品种需求:后装市场与方案商研发阶段对元器件需求呈现小批量、多品种特点,推动目录分销商和电商平台(如Digi-Key、Mouser、立创商城等)在车载领域的布局。
- 供应链波动:2021-2023年全球芯片短缺导致交期延长、价格波动,零售渠道库存管理难度加大,但目前供需已趋于平衡。
- 国产替代加速:北斗导航芯片、国产车规MCU、电源芯片等逐步进入零售渠道,为本土方案商提供更多选择。
四、竞争格局与挑战
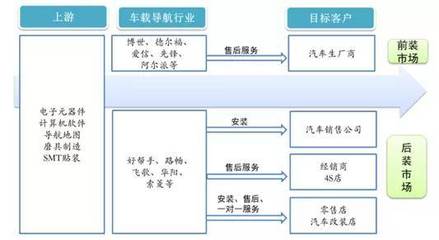
- 前装市场集中度高:博世、电装、大陆等Tier1主导前装导航模块,对元器件采购有严格准入体系;零售渠道主要服务于后装市场和中小方案商。
- 价格压力:后装导航市场竞争激烈,方案商对元器件成本敏感,零售渠道需提供高性价比产品与技术支持。
- 技术迭代风险:导航技术快速演进,零售渠道需紧跟技术趋势,备货适销对路的元器件。
五、机遇与展望
- 北斗规模化应用:北斗三号全球组网完成,国产导航芯片模组成本下降,为零售市场带来增量需求。
- 智能网联汽车发展:V2X、高精度地图边缘计算等新需求,带动通信模组、处理芯片等元器件零售。
- 后装市场升级:车载导航后装市场向智能化、网联化升级,对高性能处理器、无线模块需求增加。
- 分销服务增值:提供参考设计、技术支持、供应链金融等增值服务,成为电子元器件零售商的差异化竞争力。
车载导航行业正处在技术升级与市场扩张的交汇点,电子元器件零售作为产业链的重要环节,需密切关注车规级认证、技术迭代与供应链变化。能够提供车规级产品组合、技术支持与稳定供应服务的零售商,将在这一百亿美元级市场中占据先机。
如若转载,请注明出处:http://www.maomokeji.com/product/47.html
更新时间:2026-11-01 02:49:30